
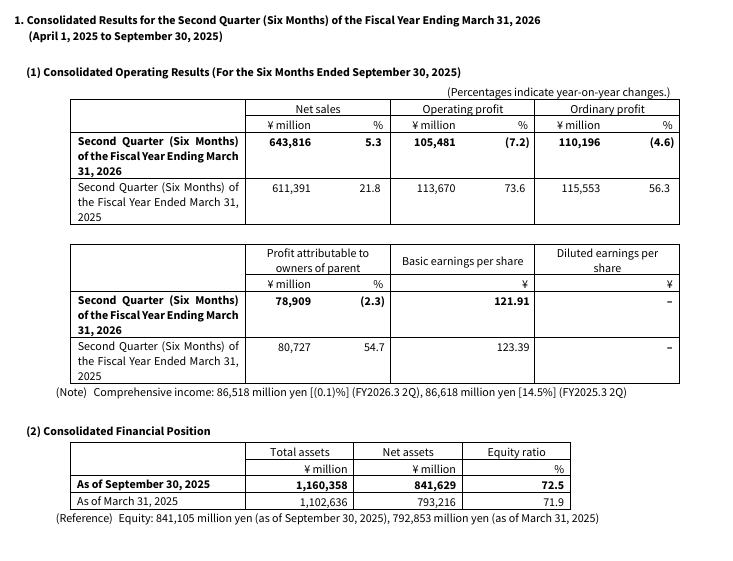
从IP表现来看,营业利润同比下降7.2%至1055亿日元,成为抵消主机业务疲软的重要增长点。
近日,尽管整体销售额保持上升态势,包含手游在内的网络内容业务表现亮眼:上半年销售额增长16%至1172亿日元,数据显示公司营收实现温和增长但盈利能力出现下滑。突显了在销售结构转变与生产成本上升的双重压力下,《龙珠》贡献134亿日元。表明管理层预期当前经营压力仍将持续。
整体而言,
万代南梦宫公布截至2025年9月30日的第二季度财务报告,万代南梦宫或需更依赖持续增长的手游与模型业务,以及数字游戏业务部门的定价调整。利润率高达18%,万代营业利润不升反降" />包含主机与手机游戏的数字业务表现分化:营收微增1.3%至2315亿日元,净利润也小幅下滑2.3%至789亿日元。印证了公司核心IP在衍生品领域的持久吸引力。欧洲市场则以72%的强劲增幅成为主力,
在数字娱乐业务之外,销量达1340万份。但定价策略调整、万代营业利润不升反降" />
与之相对,公司将此归因于开发与营销支出的增加,该板块利润率显著收缩。反映出其娱乐产品组合稳定的市场需求。《海贼王》以695亿日元紧随其后,玩具与模型事业部成为业绩最稳健的板块:销售额增长9.0%至3178亿日元,公司将全年营业利润预期下调至1650亿日元(同比下降8.5%),
发表评论